
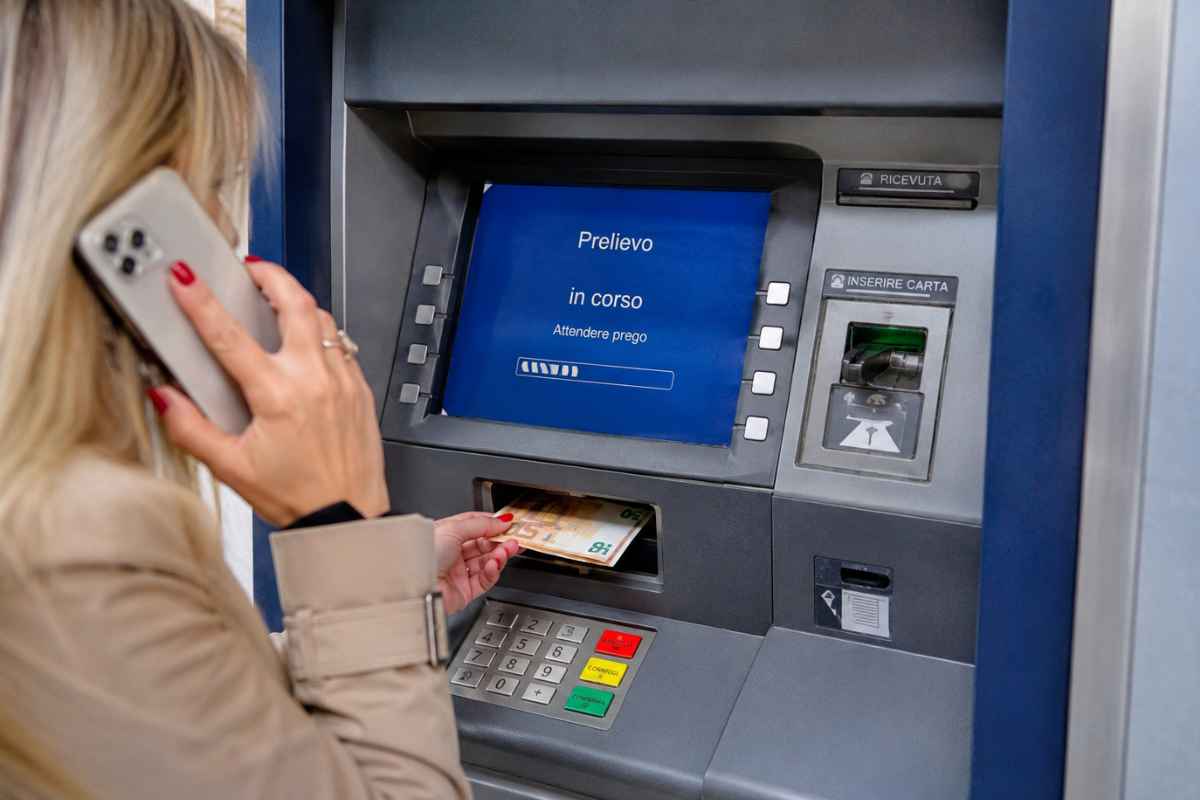
Molti correntisti non sanno che, oltre un certo importo, la propria banca può decidere di contattarli per chiedere spiegazioni su un prelievo. Non esiste una soglia fissa scritta nella legge italiana che scatti automaticamente, ma una cifra ricorre più spesso delle altre nell’esperienza pratica degli sportelli: 10.000 euro.
Non si tratta necessariamente di un prelievo unico: il conteggio è cumulativo. Se nell’arco di un mese solare un cliente movimenta in contante — tra prelievi e versamenti sommati, senza compensazione tra loro — almeno 10.000 euro, la banca è tenuta a trasmettere una comunicazione all’Unità di Informazione Finanziaria (UIF) presso Banca d’Italia, l’organismo che analizza le operazioni sospette legate a riciclaggio ed evasione fiscale.
Bancomat: in quali casi scattano i controlli
Questa comunicazione, va precisato, non è una sanzione né implica automaticamente un accertamento: è un adempimento oggettivo previsto dalla normativa antiriciclaggio (D.Lgs. 231/2007). Diverso invece il caso della segnalazione di operazione sospetta, che può scattare indipendentemente dall’importo, ogni volta che i movimenti risultano incoerenti con il profilo economico del cliente o assumono un andamento anomalo rispetto alle sue abitudini abituali.

Bancomat: in quali casi scattano i controlli-webnews.it
È proprio questo secondo meccanismo a spiegare perché, a volte, anche prelievi inferiori ai 10.000 euro possano attirare l’attenzione della banca: un cliente che passa da piccoli prelievi occasionali a operazioni frequenti e consistenti può insospettire l’istituto, che a quel punto è legittimato a chiedere chiarimenti sulla natura dell’operazione.
Un punto su cui in Italia si fa spesso confusione è la differenza tra il tetto ai pagamenti in contanti tra privati — fissato a 5.000 euro, cifra diversa da quella francese, dove il limite resta a 1.000 euro — e la soglia di monitoraggio bancario appena descritta, che riguarda invece i movimenti sul proprio conto corrente. Sono due regole distinte: la prima limita gli scambi con terzi, la seconda riguarda esclusivamente il rapporto tra cliente e banca.
Sul fronte europeo, dal 2027 entrerà in vigore un tetto comune ai pagamenti in contante fissato a 10.000 euro per tutti i cittadini dell’Unione, pensato principalmente per colpire le grandi transazioni della criminalità organizzata — acquisti di auto di lusso, yacht, jet privati. Per l’Italia il cambiamento sarà marginale, dato che il limite nazionale resta comunque più basso, mentre per la Francia rappresenterà un innalzamento significativo rispetto alla soglia attuale.
In definitiva, prelevare grandi somme di contante resta perfettamente legale. Quello che cambia, superate certe soglie, è il livello di attenzione con cui la banca osserva l’operazione — e la possibilità, più che concreta, di doverne giustificare la finalità.


